

Actualités Semaine 20
Actualités - Éco, Crypto & Luxe
1 - Éco : Bond de l’inflation
Pendant longtemps les économistes ont prédit le retour de l’inflation et mis en garde sur ses conséquences. Alan Greenspan, ancien président de la Réserve Fédérale (Fed), annonçait dès 2007 dans son livre « The Age of Turbulence : Adventures in a New World » un rythme de progression des prix à deux chiffres.
Après le dernier rapport d’inflation aux États-Unis, sommes-nous en passe de rentrer dans l’ère de l’hyperinflation ?
En effet, sur le mois (donc hors effet de base des niveaux de l’an passé) les prix ont littéralement flambé (+0,9% en glissement mensuel, du jamais vu depuis avril 1982) dans plusieurs secteurs, à l’image des billets d’avion (+10,2%) ou des voitures d’occasion (+10,0%). Cet envol peut cependant s’expliquer par des facteurs temporaires. Ainsi, après avoir vendu une grande partie de leur flotte, faute de demande dû à la pandémie, les agences de location ont dû reconstituer au plus vite leur stock de voitures. Or, par manque de véhicules neufs en nombre suffisant, elles se sont rabattues sur les véhicules d’occasion, en même temps que les particuliers avec l’approche de la « driving season » (période de vacances), ce qui explique aussi le bond du prix des billets d’avion et des chambres d’hôtel (+8,8% sur le mois d’avril). Le bond des prix devrait se calmer au fur et à mesure de l’accélération de la production d’automobiles.
Toute la question est maintenant de savoir si cette tendance va durer, un scénario que plusieurs éléments tendent à soutenir.
Les prix de l’essence, étonnamment bas en avril (-1,4%) devraient accélérer suite à la cyberattaque contre l’opérateur d’oléoducs, Colonial Pipeline, qui transporte tout de même près de 50% du pétrole entre le golfe du Mexique et la côte est des États-Unis. Malgré le paiement d’une rançon de 5 millions de dollars aux pirates, le mal semble être fait si l’on en juge par les mouvements de panique observés chez les automobilistes. On pourrait aussi commencer à ressentir les effets des hausses de salaires observées avec la pénurie de la main d’œuvre. Cela a en effet obligé des entreprises comme McDonald’s, Target, Costco ou Amazon à augmenter les salaires de leurs employés pour les porter à 15 dollars de l’heure.
C’est pour cette raison que les composantes « prix » des indicateurs avancés sont restés au plus haut, annonçant une poursuite à la hausse des prix. Si cette tendance perdure, il faudra s’attendre à des déceptions au niveau de la consommation dans les prochains mois. En effet, le rapport des ventes au détail a surpris en avril, ressortant stable contre une attente de +1% par le consensus. Sans le segment des automobiles (+2,9 %), de l’alimentaire, des matériaux de construction et des stations- service (-1,1 %), les ventes de base, bon proxy du PIB, ont reculé de 1,5% pendant le mois.
Ce bond de l’inflation, passée de 2,6% en mars à 4,2% en avril sur une année glissante, ne devrait pas amener la Fed à se précipiter. En attendant de connaître les Minutes du dernier FOMC qui seront publiées cette semaine, les investisseurs ont porté le rendement du taux à 10 ans au-delà de 1,64%, en hausse de 6 points de base (pdb) sur la semaine. Cela a entrainé la hausse des autres rendements, notamment l’OAT 10 ans en France qui atteint un pic de 13 mois (+9 pdb, à 0,26%).
Craignant un effet plus durable de l’inflation que ce qu’anticipe la Fed, il n’en fallait pas plus que les investisseurs se retirent des marchés actions (S&P 500 : -1,25% à 4 179 points), notamment des valeurs du secteur technologique (Nasdaq 100 : -2,2% à 13 424 points). Et contrairement à ce qu’on pouvait attendre avec la hausse de l’aversion pour le risque, le dollar ne s’est pas tellement apprécié (+0,12% contre toutes les monnaies). Le billet vert a sans doute été pénalisé par les commentaires de membres de la Fed pour qui l’inflation est passagère. Nous pensons que la Fed sous-estime délibérément l’inflation afin d’ancrer durablement les taux réels en territoire négatif. Cette attitude devrait favoriser l’euro, malgré sa légère dépréciation (-0,2% contre le dollar, à 1,21$). La poursuite de l’appréciation de la monnaie unique restera conditionnée au jugement de la Cour de Karlsruhe sur les rachats de titres de la BCE.
fundswatch.fr
2 - Le Bitcoin consomme 2 fois moins d'énergie que les Banques ou les Mineurs d'Or.
Depuis qu’Elon Musk a annoncé la semaine dernière que Tesla (NASDAQ:TSLA) n’acceptera plus les paiements en BTC en raison de son impact environnemental, la question de la consommation énergétique du Bitcoin revient sur le devant de la scène.
C’est dans ce contexte, "Galaxy Digital" a publié récemment un rapport sur la consommation d'énergie du bitcoin, en expliquant notamment que la cryptomonnaie consomme moins que les industries financières traditionnelles, ou encore les entreprises minières d’extraction d’Or, une valeur refuge à laquelle le Bitcoin est souvent comparé.
Avant de présenter les détails de leurs réflexions, les auteurs de l’étude ont souligné qu’il existe une nette différence en termes de transparence sur l’impact environnemental entre le Bitcoin et les entreprises de la finance traditionnelle.
En effet, il est difficile de calculer l’impact énergétique total d’une banque, mais la consommation électrique du Bitcoin peut être évaluée précisément presque en temps réel.
Selon les calculs de Galaxy Digital, la consommation électrique annuelle du Bitcoin est ainsi estimée à 113,89 TWh/an.
Pour l'industrie de l'or, les analystes ont estimé que la consommation totale d'énergie de l'industrie aurifère à 240,61 TWh/an.
En ce qui concerne la consommation énergétique du secteur bancaire, l’étude parvient à une estimation quasi identique de 238,92 TWh/an.
Le rapport de Galaxy Digital avance aussi que le véritable argument en faveur de la consommation d'énergie de Bitcoin est que la valeur qu'il apporte peut la justifier dans une certaine mesure, estimant notamment que le Bitcoin peut apporter l'inclusion financière dans les pays économiquement et politiquement instables.
investing.com
3 - Le secteur du luxe pourrait renouer avec son niveau d'activité pré-crise dès 2021.
Le secteur du luxe pourrait sortir de la crise liée au coronavirus dès cette année, à la faveur notamment de la forte demande des acheteurs chinois et américains, a déclaré lundi le cabinet de conseil Bain.
Bain estime à 30% la probabilité pour que les ventes de sacs à main, vêtements et bijoux haut de gamme reviennent ou dépassent cette année leur niveau de 2019, soit 280 milliards d'euros (340 milliards de dollars), en fonction du rythme des campagnes de vaccination contre le COVID-19 et de la reprise du tourisme.
Le scénario le plus probable est celui d'une reprise complète en 2022, estime Bain, qui se montre plus optimiste par rapport à sa prévision de novembre dernier dans laquelle il estimait que le secteur se remettrait définitivement de la crise en 2023.
L'an dernier, les ventes de produits de luxe ont chuté de 23% à 217 milliards d'euros, soit la plus forte baisse jamais enregistrée et la première depuis 2009, la pandémie ayant entraîné la fermeture de magasins et la quasi-cessation du tourisme international.
Toutefois, la crise ne semble pas avoir eu un impact durable sur l'appétit et le pouvoir d'achat des consommateurs pour les produits haut de gamme.
L'envolée des ventes en Chine, le plus grand marché des produits de luxe, et un rebond plus fort que prévu aux États-Unis ont ainsi permis un net rebond des revenus du secteur au premier trimestre 2021.
Le rythme de la reprise a effectivement été inégal. Les géants du secteur, tels que LVMH (PA:LVMH), Hermès (PA:HRMS) et Kering (PA:PRTP), sont déjà au-dessus de leurs niveaux de 2019, tandis que des labels plus petits comme Ferragamo et Tod's doivent encore rattraper leur retard.
La crise a forcé les marques, traditionnellement réticentes à vendre leurs produits en ligne, à adopter le commerce électronique, qui pourrait devenir le principal canal d'achat de produits de luxe dans les prochaines années.
Et si les sacs à main, la maroquinerie et les bijoux ont été le moteur de la reprise, les dépenses en vêtements, maquillage et parfums devraient également s'intensifier avec la fin des confinements.
reuters.com

Calendrier & Résultats IPO
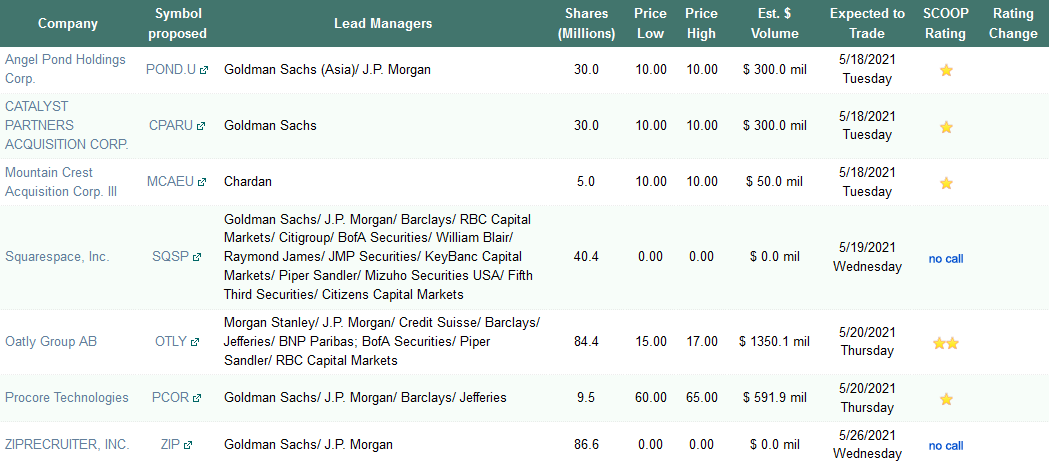
Cette semaine nous retrouvons une licorne dans le calendrier des IPO. il s'agit de l'introduction en bourse d'Oatly Group AB (OTLY). La société est la plus grande entreprise de lait d’avoine au monde. Depuis plus de 25 ans, ils se concentrent exclusivement sur le développement d'une expertise autour de l'avoine:
Une culture énergétique mondiale aux propriétés intrinsèques adaptées à la durabilité et à la santé humaine. Leur engagement envers l'avoine a abouti à des progrès techniques de base qui leur on permit de débloquer l'étendue du portefeuille laitier, y compris, la crème glacée, les laits, le yogourt, les crèmes de cuisine, les pâtes à tartiner et les boissons à emporter.
Voici le calendrier des introductions en bourse de la semaine 20:
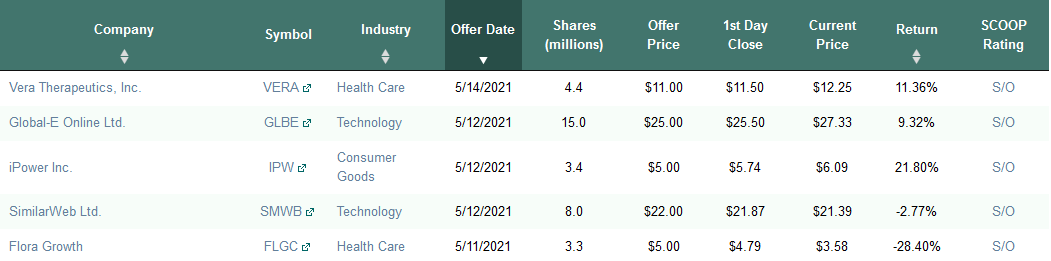
Jetons un coup d'œil aux résultats des IPO de la semaine 19:
Nous reviendrons vers vous la semaine prochaine avec les futures opérations en pipeline ainsi que les résultats des introductions en bourse.